新西兰:由于库存减少,中国的需求紧张,导致原木价格上涨。对锯木的需求依然强劲,但供应竞争加剧。
发布日期:2018-11-18信息来源:木材云编辑人员:木材云点击量:1300次
分享到:
11月,森林所有者和管理人员收到了在码头门(AWG)运送到新西兰周围港口的锯木价格的又一次上涨。未经修剪的锯材价格每平方米上涨3-4新西兰元。在所有端口上,当修剪日志时,每个JASM增加7-9 nzd。中国软木木材库存下降了约40万米。在过去的一个月里达到300万。这种低库存水平再加上北美供应减少,引起了紧张的原木买家的购买情绪,导致中国原木的cfr(成本和运费)销售价格每增长3-5美元。
在国内市场平衡的情况下,对原木和锯木的国内需求变化很小。虽然对透明锯木的出口需求仍然强劲,但由于澳大利亚和欧洲的供应增加,许多用于框架和经过处理的锯木的海外市场供过于求。
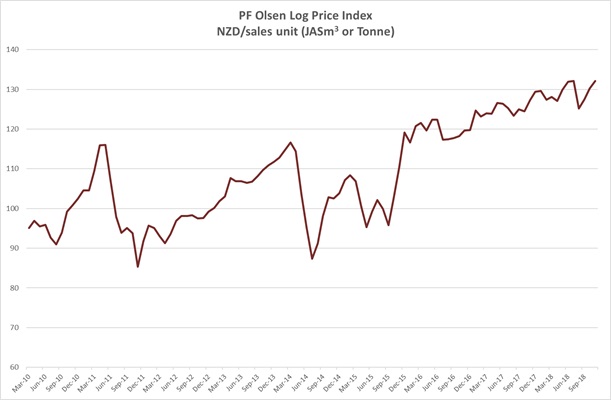
由于AWG原木价格上涨,11月PF Olsen原木价格指数上涨了2美元至132美元。该指数目前比两年平均水平高出5美元,比三年平均水平高出8美元,比五年平均水平高出16美元。
新西兰原木市场
10月下旬,一些钢厂供不应求(尤其是修剪过的原木),但仍能顺利通过。当我们进入第四季度时,原木价格一直保持不变。新西兰的大多数钢铁厂现在已经开始计划在今年年底将自己的库存准备得非常少。
锯木需求
大多数木材加工商认为国内市场是平衡的。欧洲和美国对清除锯材的需求依然强劲。这些市场全年都很强劲。随着更多来自欧洲的木材供应的增加,澳大利亚市场在框架和经过处理的锯木方面正走向供过于求。欧洲市场的框架供应过剩。令人感兴趣的是,欧洲对锯木的需求很大-然而,这些木材对框架结构的需求却供过于求。
最近,中国政府宣布从2018年11月1日起降低一系列进口关税。为了增加这些进口,木制品和纸制品的进口关税从6.6%降至5.4%。中国一些港口开始积累锯木,尤其是北方港口和上海,那里的库存在8月份达到历史最低水平。从历史上看,冬季供应的增加和农历新年会导致未来几个月的库存增加。
出口日志市场:
中国
随着中国的降温,港口日出入口需求增加-现在约为78,000米。3每天。上个月我们报告说,中国的针叶原木总存量为340万。原木存量目前为300万终端用户对供应略感紧张。人们普遍认为,在中国“黄金周”假期期间,原木股会增加,但事实恰恰相反。
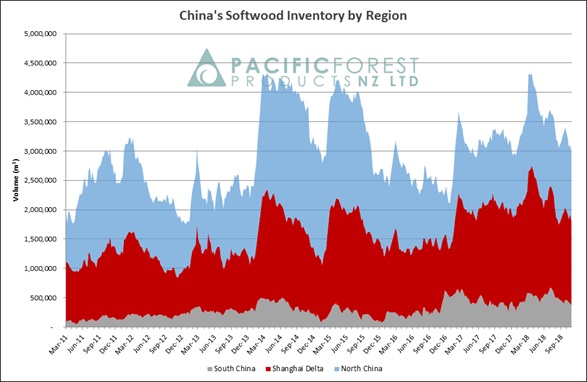
提供:太平洋森林产品(私营部门筹资和伙伴关系司)
有人猜测,由于担心水污染,目前在太仓熏蒸北美原木的做法将被禁止。太仓是上海附近四个港口的集散地,木材库存首次高于原木库存(8月份木材库存跌至新低)。这将进一步限制北美对华木材供应。过去几个月,随着中美贸易战的爆发,中国对华木材供应已显著减少。而北美针叶原木的供应却达到了四五百万米。与新西兰每年提供的1500万支木材相比,每年的木材供应量很小,对其供应的限制可能会对市场情绪产生实质性影响。根据加拿大今天公布的数据,美国对中国的木材产品供应减少如下
1.占中国软木进口的13%;2017年为54%
2.中国软木进口量的2%,2017年为38%
3.占中国硬木原木进口量的7%;
4.21%的中国硬木进口。
2018年第三季度,中国GDP增长率为6.5%,为2009年第一季度以来的最低水平,这一数字发生在全球金融危机期间。经济增长放缓的原因是中国政府减少了基础设施投资和房地产市场降温。金融去杠杆化以及以往的经济改革也带来了负面影响。
随着我国种植业规模不断扩大,森林资源进入了快速发展阶段。总纯林面积增加了1 220万公顷,这主要归功于人工林,而森林储量则净增加14.2亿公顷。总计,这相当于平均增加2.84亿美元。 每年(第8次国家森林清查,2009-2013年)。中国正在逐步摆脱天然林,转向种植园(目前占全国森林总产量的46%),以实现中国逐步将国内木材生产从天然林转移到几乎100%的种植园的目标。因此,该国正在建设一个国家木材战略储备基地,目的是改进森林管理做法,建立木材安全体系,以此改善自给自足和创造稳定的木材供应。
通过这一举措,到2020年年底,中国将建立700万公顷的国家森林保护区,到2035年,将建立2000万公顷的国家森林储备,其年平均增量存量将达到2亿公顷。随着时间的推移,随着种植园面积的扩大,原木进口量预计会下降。然而,由于中国的种植园主要集中在速生、短轮作桉树和杨树上,软木可能会保持供应紧张,从而保持针叶木进口的强劲势头。种植针叶树需要长达20年的时间,因此今后从递增针叶林获得的任何供应最早要到2035年才能准备好(不包括以前建立的针叶林)。
印度
印度的新西兰松木市场仍在缓慢发展,流动性问题扼杀了银行的资金来源,这使得信用证(LCS)难以获得。印度卢比(INR)在过去几周稳定在73美元左右,给进口商的交易带来了一定程度的确定性。
新西兰在坎德拉港的大部分伐木库存都是在等待LCS或销售、在海关联营或在港口仓库中进行的,目前正在谈判货物从港口到磨坊的实物运输。这为新移民铺平了道路,从2018年12月起,市场推动的价格调整达到153美元以上,与中国市场价格上涨趋势相匹配。坎德拉的锯木价格现在保持在501卢比的水平。
在过去几周里,Tuticorin原木市场对两个不同的新西兰原木出口商来自两艘船的数量感到满意。下一艘抵达南印度的船只预计将于12月从新西兰抵达。
在一段时间后每小时149-150美元3在A级价格水平(在坎德拉的一些港口库存以低于市场价格的水平结算)中,来自新西兰的11/12月装船量很可能达到153-154美元/美元。A级的。积极的方面仍然是没有任何重要的木材库存积累,而且由于新西兰出口商的航运受到限制,新西兰输往印度的木材管道可以与市场保持平衡。从新西兰到印度的运费从38美元到41美元不等。这将保持贸易的可行性。
印度的新西兰原木市场年交易量从180万减少至1.5米这在很大程度上要归功于货币的废除,然后是GST的出台,以及最近银行业的紧缩改革。新西兰在印度的原木进口商面临的最大问题是大量流动资金滞留在gst预付货款,同时从港口结清货物。
南非的松木和南方的黄松(SYP)经常从美国涌入,为部分市场提供服务,并减少对新西兰松木的依赖。在接下来的两个月里,许多买家都订购了南非的原木。
印度将在2019年举行大选,原木出口商预计政府政策将帮助商业部门。执政党可能会做出一些行动,让企业提供政党资金和选举支持。
汇率
10月初,新西兰元兑美元汇率在触及约0.6437点的底部后企稳,最近反弹至0.6666至0.6668区间。
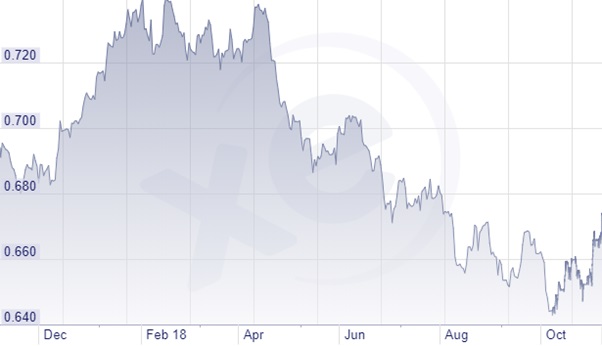
新西兰元:美元
虽然人民币在10月份的最后几周对美元贬值,但相对于10月初,人民币对美元的汇率仍然强劲。
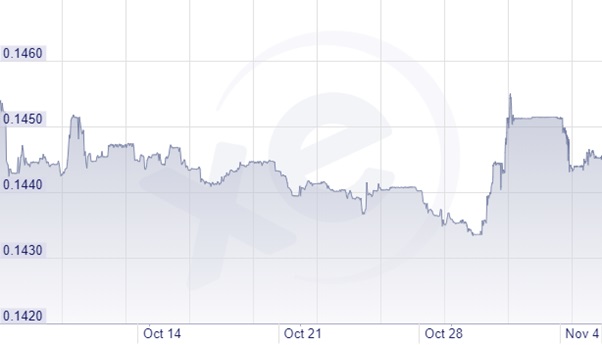
人民币:美元
远洋货运
从10月到11月,海运费用平均增加了1美元。这一稳步增长预计将持续到今年。伐木出口商更关心的是新西兰港口的拥堵,造成船只持续延误3至5天,平均滞期费为每天10,000美元。
油价企稳后,油舱价格有所下降。
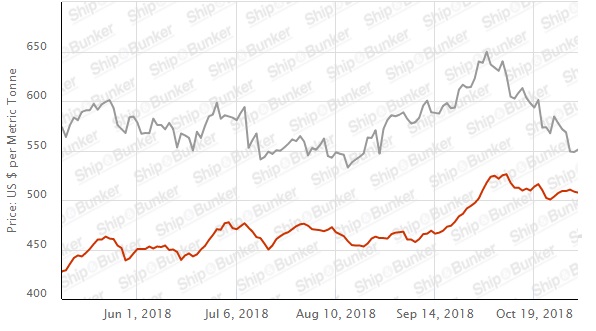
新加坡油舱价格(IFO 380)(红线)与布伦特石油价格(灰色线)
资料来源:船舶和掩体
波罗的海干指数(BDI)是由三个子指数组成的,每个指数涵盖不同的载体大小:Capesize(40%)、Panamax(30%)和Supramax(30%)。它显示了20条海运航线的每日美元租金指数。虽然大多数新西兰日志贸易是在方便大小的船只,这部分是强烈的影响BDI。
PF Olsen原木价格指数-2018年11月
由于AWG销售价格上涨,11月PF Olsen原木价格指数上涨了2美元至132美元。该指数目前比两年平均水平高出5美元,比三年平均水平高出8美元,比五年平均水平高出16美元。
指数基础:这一指数的依据是下表中按比例加权的价格,这些比例代表从典型的修剪林生产的木材等级的大致平均数,其国内供应约为40%,出口供应约为60%。